Domain wirtschaftspruefer-und-steuerberater.de kaufen?
Wir ziehen mit dem Projekt
wirtschaftspruefer-und-steuerberater.de um.
Sind Sie am Kauf der Domain
wirtschaftspruefer-und-steuerberater.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirtschaftspruefer-und-steuerberater.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Was kostet der Jahresabschluss beim Steuerberater?
Der Preis für einen Jahresabschluss beim Steuerberater kann je nach Umfang und Komplexität des Unternehmens variieren. Es hängt davon ab, ob es sich um eine kleine Einzelunternehmung oder eine größere Kapitalgesellschaft handelt. Auch die Anzahl der Buchungen, die Art der Geschäftstätigkeit und die Anzahl der Mitarbeiter können den Preis beeinflussen. Ein einfacher Jahresabschluss für eine kleine Einzelunternehmung kann bereits ab ein paar hundert Euro beginnen, während für größere Unternehmen mit komplexeren Strukturen und mehr Buchungen die Kosten entsprechend höher ausfallen können. Es ist ratsam, sich im Vorfeld mit dem Steuerberater über die genauen Leistungen und Kosten zu verständigen, um Überraschungen zu vermeiden. Zu den Leistungen, die in den Kosten für den Jahresabschluss enthalten sein können, gehören die Erstellung der Bilanz, der Gewinn- und Verlustrechnung, des Anhangs sowie des Lageberichts. Auch die Überprüfung der Buchführung, die Beratung zu steuerlichen Optimierungsmöglichkeiten und die Abgabe der Steuererklärung können Teil des Leistungsumfangs sein. Es ist wichtig, einen erfahrenen und vertrauenswürdigen Steuerberater zu **


Ähnliche Suchbegriffe für Nahverkehrs
Top-Angebote
Produkte zum Begriff Nahverkehrs:
-
ROCO TT Nahverkehrs-Steuerwagen, DB AG, Ep. VINahverkehrs-Steuerwagen 2. Klasse mit Gepäckabteil ex „Silberling“, Gattung BDnrzf 463.0 der Deutschen Bahn. - Ausführung mit „Karlsruher Kopf“ in verkehrsroter Lackierung - Einsatz in Wendezügen im Regional- und Nahverkehr - Mit Funktionsdecoder für Lichtwechsel weiß/rot im Analog- und Digitalbetrieb Allgemeine Daten Kupplung: Schacht NEM 358 mit KK-Kinematik Artikelnummer: 6280022 Inneneinrichtung: Mit Inneneinrichtung ausgestattet Spur: TT Epoche: VI Bahngesellschaft: DB AG Elektrik Innenbeleuchtung Artikelnummer: 4080001 Spitzenlicht: 3-Spitzenlicht / 2-Schlussleuchten, fahrtrichtungsabhängig LED Spitzenlicht: Ja Innenbeleuchtung: Nachrüstbar Stromsystem: DC Digital Digital-Decoder: Funktions-Decoder, On-Board Abmessungen Länge über Puffer: 220 mm59,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
TRIX H0 22486 H0 Nahverkehrs-Triebwagen LINT 4Vorbild: Nahverkehrs-Dieseltriebwagen Baureihe 648.2 (LINT 41) Lokalbanen a/s (Lokaltog). Ausführung mit Tiefeinstiegen. Einsatz im Verkehrsbereich Gilleleje, Dänemark. Mit Zugziel-Anzeige 94OR Gilleleje. Triebwagen-Betriebsnummern 648 113-2 und 648 213-0. Betriebszustand 2021. Modell: Mit Digital-Decoder und umfangreichen Geräuschfunktionen. Geregelter Hochleistungsantrieb mit Schwungmasse im Jakobs-Drehgestell angeordnet. 2 Achsen angetrieben. Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal und zwei rote Schlusslichter konventionell in Betrieb, digital schaltbar. Spitzenlicht an Triebwagenseite 2 und 1 jeweils separat digital abschaltbar. Serienmäßig eingebaute Innenbeleuchtung. Spitzensignal und Innenbeleuchtung mit wartungsfreien warmweißen und roten Leuchtdioden (LED). Zugzielanzeige vorbildgerecht mit gelben LEDs. Spitzensignal, Zugzielanzeige und Innenbeleuchtung konventionell in Betrieb, digital schaltbar. Detaillierte Ausführung von Fahrwerk und Aufbau. Freier Durchblick. Geschlossener Faltenbalg und Kulissenführung am Jakobs-Drehgestell zwischen den Fahrzeughälften. An den Enden Darstellung der Mittelpufferkupplungen.Gesamtlänge ca. 48,1 cm. Dieses Modell finden Sie in Wechselstromausführung im Märklin H0-Sortiment unter der Artikelnummer 37715.279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
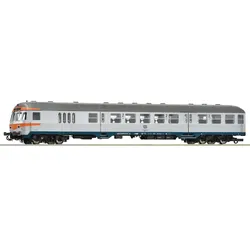
ROCO 6200163 H0 Nahverkehrs-Steuerwagen, DB, Ep. IVNahverkehrs-Steuerwagen 2. Klasse mit Gepäckabteil „Silberling“, Gattung BDnf 735 der Deutschen Bundesbahn. ? Ausführung mit „Karlsruher Kopf“ ? Lackierung mit auffälligen orangen Warnstreifen ? Mit ozeanblauem Längsträger ? Zuglauf Karlsruhe – Offenburg – Freiburg ? Mit Funktionsdecoder für Lichtwechsel (weiß/rot) sowohl für Analog- als auch Digitalbetrieb ? Im Digitalbetrieb mit schaltbarer Beleuchtung der Zugzielanzeige Die n-Wagen der Deutschen Bundesbahn waren jahrzehntelang als Silberlinge bekannt. Mit über 5.000 Stück wurde diese Wagenfamilie ab den sechziger Jahren zur dominierenden Bauart bei den Nahverkehrswagen der DB. Erst ab den neunziger Jahren wurden sie schrittweise durch Triebzüge und Doppelstockwagen abgelöst. Typische Kennzeichen der Ausführung der siebziger bis neunziger Jahre waren die ozeanblauen Langträger, die großen Klassenziffern sowie die Piktogramme. Eine große Modernisierungsmaßnahme war in den Jahren 1978 bis 1982 der Umbau von 200 Steuerwagen mit kleinem Führerstand (bekannt als Hasenkasten) mit dem sogenannten Karlsruher Kopf. Die Vorbilder waren in Freiburg im Breisgau zu Hause. Von dort wurden sie sowohl auf der Rheintalbahn zwischen Basel und Karlsruhe eingesetzt, aber auch auf der Höllentalbahn sowie dieselbespannt nach Breisach bzw. Elzach. Allgemeine Daten Kupplung: Schacht NEM 362 mit KK-Kinematik AC Radsatz Artikelnummer: 40196 Artikelnummer: 6200163 Inneneinrichtung: Mit Inneneinrichtung ausgestattet Spur: H0 Epoche: IV Bahngesellschaft: DB Elektrik Innenbeleuchtung Artikelnummer: 4000005 Spitzenlicht: 3-Spitzenlicht / 2-Schlussleuchten, fahrtrichtungsabhängig LED Spitzenlicht: Ja Innenbeleuchtung: Nachrüstbar Schnittstelle: Elektrische Schnittstelle für Triebfahrzeuge PluX22 Abmessungen Länge über Puffer: 303 mm99,67 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie viel kostet ein Jahresabschluss beim Steuerberater?
Wie viel ein Jahresabschluss beim Steuerberater kostet, hängt von verschiedenen Faktoren ab, wie z.B. der Größe des Unternehmens, dem Umfang der Buchhaltung und der Komplexität der steuerlichen Situation. In der Regel liegen die Kosten für einen Jahresabschluss bei einem Steuerberater zwischen einigen hundert bis mehreren tausend Euro. Es ist ratsam, sich vorab ein Angebot einzuholen und die genauen Leistungen zu klären, um eine transparente Kostenübersicht zu erhalten. Zudem können sich die Preise je nach Region und Steuerberater unterscheiden. Es ist wichtig, dass die Kosten für den Jahresabschluss in einem angemessenen Verhältnis zum Nutzen stehen, den man durch die professionelle Unterstützung erhält. **
-
Was braucht der Steuerberater für den Jahresabschluss?
Was braucht der Steuerberater für den Jahresabschluss? Der Steuerberater benötigt alle relevanten Unterlagen und Belege des Unternehmens, wie z.B. Einnahmen- und Ausgabenrechnungen, Bilanzen, Gewinn- und Verlustrechnungen sowie sämtliche Buchführungsunterlagen. Zudem sind Informationen über eventuelle Sonderfälle oder steuerliche Besonderheiten wichtig, um den Jahresabschluss korrekt erstellen zu können. Auch Änderungen im Steuerrecht oder steuerliche Optimierungsmöglichkeiten sollten dem Steuerberater mitgeteilt werden, um eine bestmögliche Beratung zu gewährleisten. Eine gute Kommunikation und Zusammenarbeit zwischen Unternehmen und Steuerberater sind entscheidend für einen erfolgreichen Jahresabschluss. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **


Bis wann Steuererklärung mit Steuerberater?
Bis wann muss die Steuererklärung beim Finanzamt eingereicht werden, wenn man einen Steuerberater beauftragt hat? Gibt es eine Fristverlängerung, wenn man professionelle Hilfe in Anspruch nimmt? Welche Vorteile bietet es, die Steuererklärung von einem Steuerberater erstellen zu lassen? Kann der Steuerberater bei der Fristverlängerung behilflich sein und welche Konsequenzen drohen bei einer verspäteten Abgabe der Steuererklärung trotz professioneller Unterstützung? **
Bis wann Steuererklärung 2018 Steuerberater?
Bis wann muss die Steuererklärung für das Jahr 2018 beim Steuerberater eingereicht werden? Die Frist für die Abgabe der Steuererklärung variiert je nach Bundesland und kann unterschiedlich sein. In der Regel liegt die Frist für die Abgabe der Steuererklärung beim Steuerberater zwischen dem 31. Mai und dem 31. Dezember des Folgejahres. Es ist ratsam, sich frühzeitig mit dem Steuerberater in Verbindung zu setzen, um die genaue Frist zu klären und ausreichend Zeit für die Erstellung der Steuererklärung einzuplanen. Es empfiehlt sich, alle erforderlichen Unterlagen rechtzeitig zusammenzustellen, um Verzögerungen bei der Bearbeitung zu vermeiden. **
Top-Angebote
Produkte zum Begriff Nahverkehrs:
-
TRIX H0 T25714 Nahverkehrs-Dieseltriebwagen BR 648.2Vorbild: Nahverkehrs-Dieseltriebwagen Baureihe 648.2 (LINT 41) der Deutschen Bahn AG (DB AG). Verkehrsrote Grundfarbgebung. Ausführung mit Tiefeinstiegen. Einsatz im Verkehrsbereich Koblenz, mit Zugzielanzeige RE25 Gießen. Triebwagen-Betriebsnummern 648 206-0 und 648 706-9. Betriebszustand um 2016.355,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ROCO TT Nahverkehrs-Steuerwagen, DB, Ep. IVNahverkehrs-Steuerwagen 2. Klasse mit Gepäckabteil „Silberling“, Gattung BDnrzf der Deutschen Bundesbahn. - Ausführung mit „Karlsruher Kopf“ - Einsatz in Wendezügen im Regional- und Nahverkehr - Mit Funktionsdecoder für Lichtwechsel weiß/rot im Analog- und Digitalbetrieb Allgemeine Daten Kupplung: Schacht NEM 358 mit KK-Kinematik Artikelnummer: 6280024 Inneneinrichtung: Mit Inneneinrichtung ausgestattet Spur: TT Epoche: IV Bahngesellschaft: DB Elektrik Innenbeleuchtung Artikelnummer: 4080001 Spitzenlicht: 3-Spitzenlicht / 2-Schlussleuchten, fahrtrichtungsabhängig LED Spitzenlicht: Ja Innenbeleuchtung: Nachrüstbar Stromsystem: DC Digital Digital-Decoder: Funktions-Decoder, On-Board Abmessungen Länge über Puffer: 220 mm69,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
ROCO TT Nahverkehrs-Steuerwagen, DB AG, Ep. VINahverkehrs-Steuerwagen 2. Klasse mit Gepäckabteil ex „Silberling“, Gattung BDnrzf 463.0 der Deutschen Bahn. - Ausführung mit „Karlsruher Kopf“ in verkehrsroter Lackierung - Einsatz in Wendezügen im Regional- und Nahverkehr - Mit Funktionsdecoder für Lichtwechsel weiß/rot im Analog- und Digitalbetrieb Allgemeine Daten Kupplung: Schacht NEM 358 mit KK-Kinematik Artikelnummer: 6280022 Inneneinrichtung: Mit Inneneinrichtung ausgestattet Spur: TT Epoche: VI Bahngesellschaft: DB AG Elektrik Innenbeleuchtung Artikelnummer: 4080001 Spitzenlicht: 3-Spitzenlicht / 2-Schlussleuchten, fahrtrichtungsabhängig LED Spitzenlicht: Ja Innenbeleuchtung: Nachrüstbar Stromsystem: DC Digital Digital-Decoder: Funktions-Decoder, On-Board Abmessungen Länge über Puffer: 220 mm59,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
TRIX H0 22486 H0 Nahverkehrs-Triebwagen LINT 4Vorbild: Nahverkehrs-Dieseltriebwagen Baureihe 648.2 (LINT 41) Lokalbanen a/s (Lokaltog). Ausführung mit Tiefeinstiegen. Einsatz im Verkehrsbereich Gilleleje, Dänemark. Mit Zugziel-Anzeige 94OR Gilleleje. Triebwagen-Betriebsnummern 648 113-2 und 648 213-0. Betriebszustand 2021. Modell: Mit Digital-Decoder und umfangreichen Geräuschfunktionen. Geregelter Hochleistungsantrieb mit Schwungmasse im Jakobs-Drehgestell angeordnet. 2 Achsen angetrieben. Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal und zwei rote Schlusslichter konventionell in Betrieb, digital schaltbar. Spitzenlicht an Triebwagenseite 2 und 1 jeweils separat digital abschaltbar. Serienmäßig eingebaute Innenbeleuchtung. Spitzensignal und Innenbeleuchtung mit wartungsfreien warmweißen und roten Leuchtdioden (LED). Zugzielanzeige vorbildgerecht mit gelben LEDs. Spitzensignal, Zugzielanzeige und Innenbeleuchtung konventionell in Betrieb, digital schaltbar. Detaillierte Ausführung von Fahrwerk und Aufbau. Freier Durchblick. Geschlossener Faltenbalg und Kulissenführung am Jakobs-Drehgestell zwischen den Fahrzeughälften. An den Enden Darstellung der Mittelpufferkupplungen.Gesamtlänge ca. 48,1 cm. Dieses Modell finden Sie in Wechselstromausführung im Märklin H0-Sortiment unter der Artikelnummer 37715.279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was kostet der Jahresabschluss beim Steuerberater?
Der Preis für einen Jahresabschluss beim Steuerberater kann je nach Umfang und Komplexität des Unternehmens variieren. Es hängt davon ab, ob es sich um eine kleine Einzelunternehmung oder eine größere Kapitalgesellschaft handelt. Auch die Anzahl der Buchungen, die Art der Geschäftstätigkeit und die Anzahl der Mitarbeiter können den Preis beeinflussen. Ein einfacher Jahresabschluss für eine kleine Einzelunternehmung kann bereits ab ein paar hundert Euro beginnen, während für größere Unternehmen mit komplexeren Strukturen und mehr Buchungen die Kosten entsprechend höher ausfallen können. Es ist ratsam, sich im Vorfeld mit dem Steuerberater über die genauen Leistungen und Kosten zu verständigen, um Überraschungen zu vermeiden. Zu den Leistungen, die in den Kosten für den Jahresabschluss enthalten sein können, gehören die Erstellung der Bilanz, der Gewinn- und Verlustrechnung, des Anhangs sowie des Lageberichts. Auch die Überprüfung der Buchführung, die Beratung zu steuerlichen Optimierungsmöglichkeiten und die Abgabe der Steuererklärung können Teil des Leistungsumfangs sein. Es ist wichtig, einen erfahrenen und vertrauenswürdigen Steuerberater zu **
-
Wie viel kostet ein Jahresabschluss beim Steuerberater?
Wie viel ein Jahresabschluss beim Steuerberater kostet, hängt von verschiedenen Faktoren ab, wie z.B. der Größe des Unternehmens, dem Umfang der Buchhaltung und der Komplexität der steuerlichen Situation. In der Regel liegen die Kosten für einen Jahresabschluss bei einem Steuerberater zwischen einigen hundert bis mehreren tausend Euro. Es ist ratsam, sich vorab ein Angebot einzuholen und die genauen Leistungen zu klären, um eine transparente Kostenübersicht zu erhalten. Zudem können sich die Preise je nach Region und Steuerberater unterscheiden. Es ist wichtig, dass die Kosten für den Jahresabschluss in einem angemessenen Verhältnis zum Nutzen stehen, den man durch die professionelle Unterstützung erhält. **
-
Was braucht der Steuerberater für den Jahresabschluss?
Was braucht der Steuerberater für den Jahresabschluss? Der Steuerberater benötigt alle relevanten Unterlagen und Belege des Unternehmens, wie z.B. Einnahmen- und Ausgabenrechnungen, Bilanzen, Gewinn- und Verlustrechnungen sowie sämtliche Buchführungsunterlagen. Zudem sind Informationen über eventuelle Sonderfälle oder steuerliche Besonderheiten wichtig, um den Jahresabschluss korrekt erstellen zu können. Auch Änderungen im Steuerrecht oder steuerliche Optimierungsmöglichkeiten sollten dem Steuerberater mitgeteilt werden, um eine bestmögliche Beratung zu gewährleisten. Eine gute Kommunikation und Zusammenarbeit zwischen Unternehmen und Steuerberater sind entscheidend für einen erfolgreichen Jahresabschluss. **
Ähnliche Suchbegriffe für Nahverkehrs
-
ROCO 6200163 H0 Nahverkehrs-Steuerwagen, DB, Ep. IVNahverkehrs-Steuerwagen 2. Klasse mit Gepäckabteil „Silberling“, Gattung BDnf 735 der Deutschen Bundesbahn. ? Ausführung mit „Karlsruher Kopf“ ? Lackierung mit auffälligen orangen Warnstreifen ? Mit ozeanblauem Längsträger ? Zuglauf Karlsruhe – Offenburg – Freiburg ? Mit Funktionsdecoder für Lichtwechsel (weiß/rot) sowohl für Analog- als auch Digitalbetrieb ? Im Digitalbetrieb mit schaltbarer Beleuchtung der Zugzielanzeige Die n-Wagen der Deutschen Bundesbahn waren jahrzehntelang als Silberlinge bekannt. Mit über 5.000 Stück wurde diese Wagenfamilie ab den sechziger Jahren zur dominierenden Bauart bei den Nahverkehrswagen der DB. Erst ab den neunziger Jahren wurden sie schrittweise durch Triebzüge und Doppelstockwagen abgelöst. Typische Kennzeichen der Ausführung der siebziger bis neunziger Jahre waren die ozeanblauen Langträger, die großen Klassenziffern sowie die Piktogramme. Eine große Modernisierungsmaßnahme war in den Jahren 1978 bis 1982 der Umbau von 200 Steuerwagen mit kleinem Führerstand (bekannt als Hasenkasten) mit dem sogenannten Karlsruher Kopf. Die Vorbilder waren in Freiburg im Breisgau zu Hause. Von dort wurden sie sowohl auf der Rheintalbahn zwischen Basel und Karlsruhe eingesetzt, aber auch auf der Höllentalbahn sowie dieselbespannt nach Breisach bzw. Elzach. Allgemeine Daten Kupplung: Schacht NEM 362 mit KK-Kinematik AC Radsatz Artikelnummer: 40196 Artikelnummer: 6200163 Inneneinrichtung: Mit Inneneinrichtung ausgestattet Spur: H0 Epoche: IV Bahngesellschaft: DB Elektrik Innenbeleuchtung Artikelnummer: 4000005 Spitzenlicht: 3-Spitzenlicht / 2-Schlussleuchten, fahrtrichtungsabhängig LED Spitzenlicht: Ja Innenbeleuchtung: Nachrüstbar Schnittstelle: Elektrische Schnittstelle für Triebfahrzeuge PluX22 Abmessungen Länge über Puffer: 303 mm99,67 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hug, Hartmut: Betriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.NiedersachsenBetriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.Niedersachsen , Lehrplanbezug: Niedersachsen, Konzeption: Die aktuellen Rahmenrichtlinien legen einen Fokus auf berufliche Handlungsprozesse unter Beachtung eines ganzheitlichen Kompetenzverständnisses. Aus diesem Grund werden in dem Buch nicht nur fachsystematische Aspekte und Strukturzusammenhänge berücksichtigt, sondern auch kompetenzorientierte Elemente eingebunden. So bietet das Schulbuch einleitende Handlungssituationen und kompetenzorientierte Arbeitsaufträge. Die Bearbeitung der kompetenzorientierten Arbeitsaufträge setzt die Aneignung von Wissen voraus. Dieses wird in Form von klar strukturierten Einheiten dargeboten. Viele Merksätze, Beispiele und Schaubilder tragen zur Veranschaulichung bei. Mit der Erarbeitung der Strukturzusammenhänge können Zielkonflikte herausgestellt und Problemlösungsansätze (Rückbezug zur Handlungssituation) aufgezeigt werden. Am Ende eines jeweiligen Abschnitts bietet ein Kompetenztraining umfangreiche Möglichkeiten, die angestrebten Kompetenzen zu trainieren. Zur Vertiefung und zum individualisierten Lernen sowie als weitere Möglichkeit zum kompetenzorientierten Lernen eignet sich das mit dem Schulbuch abgestimmte "Arbeitsheft BRC - Einführungsphase". Inhalt: Lerngebiet 1: Ein Unternehmen gründen, Lerngebiet 2: Werteströme im Unternehmen erfassen und beurteilen. Neu in der 9. Auflage: Die Neubearbeitung berücksichtigt sowohl das neue Schuldrecht als auch die Änderungen im Personengesellschaftsrecht (MoPeG). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 9. Auflage, Erscheinungsjahr: 20240319, Produktform: Kartoniert, Autoren: Hug, Hartmut~Kessler, Roland~Lennartz, Martina~Speth, Hermann, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 342, Keyword: BWL; Berufliches Gymnasium; Einführungsphase; Neue Rahmenrichtlinien; Niedersachsen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 172, Höhe: 19, Gewicht: 626, Produktform: Kartoniert, Genre: Schule und Lernen,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ROCO TT Nahverkehrs-Steuerwagen, DB, Ep. IVNahverkehrs-Steuerwagen 2. Klasse mit Gepäckabteil „Silberling“, Gattung BDnrzf der Deutschen Bundesbahn. - Ausführung mit „Karlsruher Kopf“ - Einsatz in Wendezügen im Regional- und Nahverkehr - Mit Funktionsdecoder für Lichtwechsel weiß/rot im Analog- und Digitalbetrieb Allgemeine Daten Kupplung: Schacht NEM 358 mit KK-Kinematik Artikelnummer: 6280024 Inneneinrichtung: Mit Inneneinrichtung ausgestattet Spur: TT Epoche: IV Bahngesellschaft: DB Elektrik Innenbeleuchtung Artikelnummer: 4080001 Spitzenlicht: 3-Spitzenlicht / 2-Schlussleuchten, fahrtrichtungsabhängig LED Spitzenlicht: Ja Innenbeleuchtung: Nachrüstbar Stromsystem: DC Digital Digital-Decoder: Funktions-Decoder, On-Board Abmessungen Länge über Puffer: 220 mm69,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Bis wann Steuererklärung mit Steuerberater?
Bis wann muss die Steuererklärung beim Finanzamt eingereicht werden, wenn man einen Steuerberater beauftragt hat? Gibt es eine Fristverlängerung, wenn man professionelle Hilfe in Anspruch nimmt? Welche Vorteile bietet es, die Steuererklärung von einem Steuerberater erstellen zu lassen? Kann der Steuerberater bei der Fristverlängerung behilflich sein und welche Konsequenzen drohen bei einer verspäteten Abgabe der Steuererklärung trotz professioneller Unterstützung? **
-
Bis wann Steuererklärung 2018 Steuerberater?
Bis wann muss die Steuererklärung für das Jahr 2018 beim Steuerberater eingereicht werden? Die Frist für die Abgabe der Steuererklärung variiert je nach Bundesland und kann unterschiedlich sein. In der Regel liegt die Frist für die Abgabe der Steuererklärung beim Steuerberater zwischen dem 31. Mai und dem 31. Dezember des Folgejahres. Es ist ratsam, sich frühzeitig mit dem Steuerberater in Verbindung zu setzen, um die genaue Frist zu klären und ausreichend Zeit für die Erstellung der Steuererklärung einzuplanen. Es empfiehlt sich, alle erforderlichen Unterlagen rechtzeitig zusammenzustellen, um Verzögerungen bei der Bearbeitung zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.